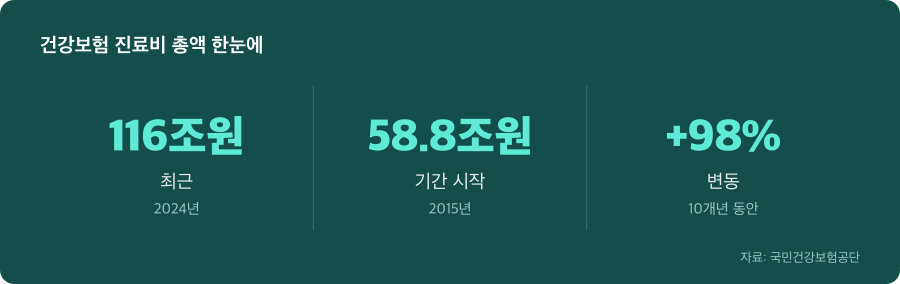
2015년 58조 7,869억원에서 2024년 116조 2,375억원으로 뛴 건강보험 진료비. 그런데 이 급증을 단순히 ‘노인이 늘었기 때문’이라고 보면 안 됩니다. 진료비 폭증의 진짜 주역과 그것이 당신의 보험료에 미칠 영향을 살펴봅니다.
진료비는 2배 뛰었는데 고령화는 5%p만 진행됐다
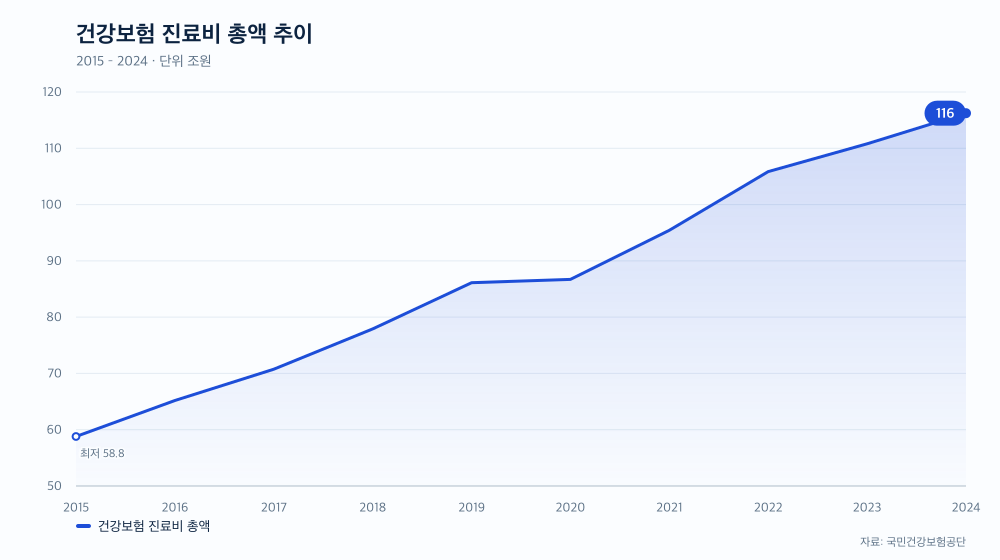
지난 9년간 건강보험 진료비 총액이 57조 4,506억원 상승했습니다. 거의 97.5% 늘어난 셈입니다. 같은 기간 한국의 65세 이상 인구 비중은 13%에서 18%대로 증가했는데, 이는 약 5%p의 변화입니다. 진료비 증가 속도가 인구 고령화 속도보다 훨씬 빠르다는 뜻입니다.
물론 고령층의 진료비 비중이 절대적으로 크다는 점은 변함이 없습니다. 하지만 비중이 크다는 것과 그것이 진료비 증가의 주요 원인이라는 것은 다른 문제입니다. 만약 고령화만으로 설명할 수 있다면, 진료비 증가율과 고령인구 증가율이 어느 정도 비슷해야 합니다.
이 질문이 앞으로의 보험료 인상 논의에서 가장 중요합니다.
의료 접근이 일상화되면서 ‘새로운 환자’들이 생겨났다
2015년 이후 한국 의료 시스템에서 가장 큰 변화는 건강검진과 예방적 진료의 확대였습니다. 정부 건강검진 수검자 수가 연 600만 명대에서 900만 명대로 늘어났습니다. 같은 기간 만성질환 조기 진단이 활발해지면서 고혈압, 당뇨병, 고지혈증 같은 질환의 치료율도 지속 상승했습니다. 이전에는 증상이 심할 때야 병원을 찾던 사람들이, 이제는 정기 검진으로 질병을 조기에 발견하고 장기 관리 환자로 등록되는 구조가 정착됐다는 뜻입니다.
약국에서 직접 처방약을 받을 수 있게 되자 외래 방문 빈도가 증가했습니다. 의료를 받는 것이 특별한 일이 아니라 일상의 일부가 되면서, 진료비 총액이 자연스럽게 올라갔던 것입니다.
하지만 이 변화가 고령층만의 이야기는 아니었습니다. 진료 제도가 개선되고 검진이 확대된 것은 모든 연령대에 영향을 미쳤고, 특히 예상 밖의 세대에서 두드러진 증가가 나타났습니다.
40∼60대 중장년층이 진료비 증가의 새로운 주역이 됐다
40대에서 60대까지 중장년층의 조기 진단과 예방적 진료가 이전보다 훨씬 늘었습니다. 40∼60대 남성의 암 검진 수검률이 2015년 이후 지속적으로 상승했으며, 동시에 당뇨병과 고혈압의 초기 진단 나이도 낮아지는 추세를 보였습니다. 30∼40대 젊은 당뇨병 환자가 증가하고, 고혈압 관리가 강화되면서 평생 약을 복용하는 환자 기간이 연장된 것입니다.
이렇게 되면 어떤 일이 벌어질까요? 질병의 유병 기간이 늘어납니다. 예를 들어 60세에 진단받아 80세까지 20년을 관리하던 당뇨병 환자가, 이제는 45세에 진단받아 80세까지 35년을 관리하게 된다는 뜻입니다. 같은 질병이라도 관리 기간이 길어지면 그 기간 동안의 진료비도 누적됩니다.
다시 말해, 진료비 폭증은 단순히 ‘초고령층이 많아져서’가 아니라 ‘전 연령대에서 의료 수요 구조 자체가 바뀌었기 때문’입니다. 고령층뿐 아니라 중장년층과 젊은 세대까지 더 많이, 더 오래 의료 시스템에 연결되는 현상이 벌어진 것입니다.
장점은 있지만, 지속 가능한 제도 설계가 급해졌다
의료 접근성 개선과 조기 진단이 늘어난 현상 자체는 나쁜 소식만은 아닙니다. 질병을 조기에 발견하면 치료 효과도 높아지고, 합병증 발생을 예방할 수 있습니다. 건강검진으로 스크리닝되는 질환들이 조기 치료될 기회가 많아진 것은 공중 보건의 관점에서 긍정적입니다.
하지만 문제는 현재의 보험료 수입과 진료비 지출의 불균형입니다. 건강보험공단의 누적 적립금이 바닥나면서 2025∼2026년 보험료 인상이 정책 현안으로 떠올랐습니다. 진료비 증가를 순수한 의료 수요 증가로만 보고 보험료를 올리는 것만으로 대응하면, 악순환이 반복될 가능성이 큽니다.
이 시점에서 필요한 것은 보험료 인상과 함께 의료 비용 합리화입니다. 과다 진료를 억제하고, 지역과 병원에 따라 차이 나는 진료 강도를 조정하며, 외래 수가 구조를 재정비하는 방향의 논의가 보험료 논의와 병행되어야 합니다. 같은 질환으로도 지역에 따라 치료 강도의 편차가 5배 이상 나타나는 현실을 외면한 채 단순히 ‘보험료를 올리겠습니다’라는 결정은 제도의 지속 가능성을 담보하지 못합니다.
당신의 보험료가 오를 때 확인해야 할 것들
앞으로 건강보험료 인상 뉴스를 들을 때 주의할 점은 ‘왜 올랐는가’를 단순히 판단하지 않는 것입니다. ‘노인 때문이다’라는 진단도 일부 맞지만, 전부는 아닙니다. 당신이 받는 건강검진도, 당신이 관리하는 만성질환도 진료비 증가의 일부입니다.
이 점을 인식한 후 해야 할 것은 두 가지입니다. 첫째, 질병 예방과 조기 진단이 전사회적으로 늘어난 현상 자체를 부정하지 않는 것입니다. 당신과 당신의 가족이 건강검진으로 질병을 조기에 발견하고 관리하는 것이 더 건강한 삶을 가능하게 합니다. 둘째, 그 와중에도 불필요한 과다 진료와 수가 구조의 비합리성을 구분하고, 정책 논의에 그 질문을 던지는 것입니다.
예를 들어, 같은 고혈압이라도 약물 용량이나 방문 빈도가 의학적 근거와 상관없이 병원마다 다르다면, 그것은 의료 수요 증가라기보다 ‘비합리적 비용’입니다. 당신의 보험료를 논할 때 이 둘을 구분하는 질문—’이 진료비 증가 중 몇 %는 질병 관리 개선이고 몇 %는 불필요한 과다 진료인가’—이 제도 개선의 출발점이 됩니다.
| 시점 | 금액 |
|---|---|
| 2019년 | 86조 1,109억원 |
| 2020년 | 86조 7,139억원 |
| 2021년 | 95조 4,375억원 |
| 2022년 | 105조 8,586억원 |
| 2023년 | 110조 8,028억원 |
| 2024년 | 116조 2,375억원 |
자료: 국민건강보험공단
※ 통계 수치를 정리한 정보성 글로, 특정 상품이나 행위를 권유하지 않습니다.