2014년 5월부터 2024년 5월까지 10년 동안 한국의 고용 풍경이 변했습니다. 55~64세는 67.4%에서 70.5%로 조금 더 일하게 되었고, 65~79세는 38.1%에서 46.3%로 훨씬 더 많이 일하게 되었습니다. 특히 65~79세 고용률의 가파른 상승은 단순한 ‘일하고 싶은 욕구’가 아니라 생존을 위한 선택이 강제된 결과입니다.
두 세대 모두 더 오래 일하고 있다
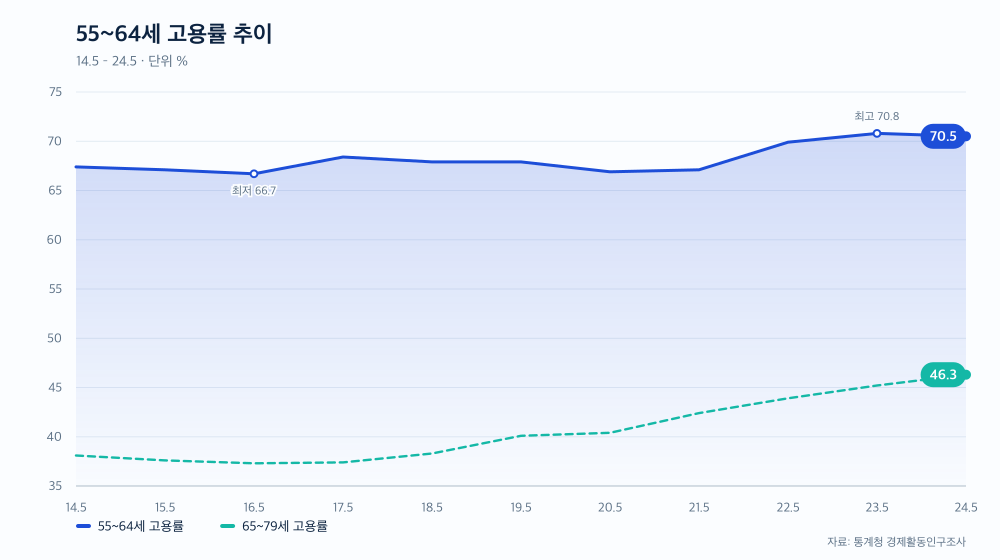
지난 10년간 한국의 고용 현황을 보면 뚜렷한 경향이 보입니다. 55~64세 고용률은 67.4%에서 70.5%로 3.1%포인트 올랐고, 65~79세 고용률은 38.1%에서 46.3%로 8.2%포인트나 올랐습니다. 두 세대 모두 일하는 비율이 늘었다는 뜻입니다.
다만 증가폭이 다릅니다. 55~64세는 완만하게 올라갔다면, 65~79세는 특히 2021년 이후 가파르게 상승했습니다. 2021년 5월 42.4%에서 2024년 5월 46.3%까지 3년 만에 3.9%포인트가 올랐습니다. 이 같은 상승이 단순히 ‘더 오래 일하고 싶은 사람들의 증가’라면 자연스러운 변화겠지만, 실제 배경은 다릅니다.
더 나아가 두 세대 간의 고용률 격차도 눈에 띄게 줄어들었습니다. 2014년 5월 두 집단의 고용률 차이는 29.3%포인트였는데, 2024년 5월에는 24.2%포인트로 축소되었습니다. 격차가 5.1%포인트 좁혀진 것입니다. 그런데 이것이 정말 좋은 소식일까요?
65세 이후 생활이 월 65만원으로는 불가능하다는 신호
65~79세 고용률이 이렇게 빠르게 올랐던 이유를 이해하려면 연금 현실을 직시해야 합니다. 통계청의 2024년 고령자 통계에 따르면, 65세 이상 노인의 월평균 연금액은 65만원 수준입니다. 혼자 사는 노인의 경우 월 58만원에 불과합니다.
기초연금만으로 월 60만원대의 생활을 영위하는 것이 현실적으로 가능한지 생각해보면 답은 명확합니다. 임차료, 의료비, 식비 같은 기본 생활비를 감당할 수 없습니다. 통계청 자료를 보면 현재 65~79세 중 근로소득이 빈곤선 이하인 노인이 54.9%에 달합니다. 절반 이상의 노인들이 경제적으로 어려운 상황에 있다는 뜻입니다.
그렇다면 65세가 되었을 때 추가 근로소득 없이 살아갈 길이 없었던 것 아닙니다. 당신이 모아둔 연금과 퇴직금이 충분하지 않으면, 생존을 위해 계속 일해야 합니다. 이것이 65~79세 고용률이 2021년 이후 연 1%포인트 이상 상승해온 근본 이유입니다.
현재의 65~79세가 10년 뒤 55~64세의 미래다
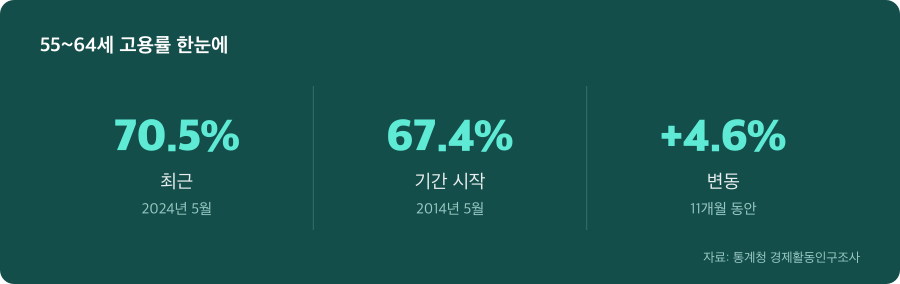
그런데 55~64세의 고용률 추이를 더 자세히 보면 우려스러운 신호가 보입니다. 55~64세 고용률은 2023년 5월 70.8%까지 올랐다가 2024년 5월 70.5%로 내려갔습니다. 상승 추세가 꺾였다는 뜻입니다.
이것이 의미하는 바는 무엇일까요? 55~64세 집단이 더 이상 고용 여유를 가질 수 없다는 신호일 수 있습니다. 이미 일할 수 있는 대부분의 사람들이 일하고 있고, 구조적 한계에 도달했다는 의미입니다. 하지만 이들이 65세가 되는 순간 현재의 고령층이 처한 경제 현실과 정확히 같은 상황을 맞이하게 될 것입니다.
오늘날 65~79세가 걷고 있는 길—절반 이상이 빈곤선 이하의 소득 속에서 생존을 위해 계속 일하는 모습—이 10년 뒤 현재의 55~64세 독자들의 길이 될 가능성이 높습니다. 격차가 좁혀지는 것은 누군가 위로 올라가서가 아니라, 모두가 같은 어려움으로 수렴하고 있다는 뜻입니다.
한국의 공적연금 체계가 고령층을 지탱하지 못한다는 구조적 현실
왜 이런 일이 벌어졌을까요? 답은 한국의 연금 체계에 있습니다. 국민연금은 1998년에 전체 국민을 대상으로 확대되었습니다. 따라서 현재의 65~79세는 연금 가입 기간이 짧을 수밖에 없고, 그 결과 수급액도 적습니다.
더 근본적인 문제는 공적 이전소득(연금과 기초보장금 같은 공적 지원)의 비중입니다. 한국개발연구원의 2018년 분석에 따르면, 한국 고령층의 공적이전소득 비중은 25.9%에 불과했습니다. 반면 OECD 평균은 57.1%였습니다. 한국이 OECD 평균의 절반도 채 되지 않는다는 뜻입니다. 국가가 고령층의 생활을 공적 연금으로 책임지지 않으면, 개인이 시장에서 근로소득으로 메워야 합니다.
결국 65~79세 고용률의 가파른 상승은 정책적 선택의 결과입니다. 공적연금을 충분히 마련하지 않으면, 노인들은 생존을 위해 더 오래 일할 수밖에 없게 되는 것입니다.
지금 당신의 퇴직 결정이 10년 뒤 생활을 바꾼다
55~64세 독자가 이 현실을 마주했을 때 할 수 있는 선택은 무엇일까요? 가장 먼저 필요한 것은 현재의 고용 상태를 가능한 한 오래 유지하는 것입니다. 55세에 조기 퇴직하는 것과 60세에 퇴직하는 것은 월 생활비로 환산했을 때 수십만 원의 차이를 만듭니다. 연금 수령 시점을 미루는 것도 중요합니다. 국민연금은 65세 수령보다 70세 수령 시 월액이 훨씬 올라갑니다.
두 번째는 퇴직금과 연금 수령 전략을 근본적으로 재검토하는 것입니다. 현재 당신의 퇴직금과 연금, 그리고 개인 저축이 월 얼마의 생활비를 제공할 수 있는지, 그것이 월 최소 생활비(현재 65~79세 기준 월 60만원대)를 충족할 수 있는지 정확히 계산해야 합니다. 부족하다면 추가 일감 확보 전략이 필수입니다.
세 번째는 65세 이후 일감 네트워크를 지금부터 구축하는 것입니다. 현재의 65~79세 고용률 상승이 연 1%포인트 이상 계속되는 추세라면, 앞으로 고령층의 일자리 수요는 더욱 늘어날 것입니다. 그러나 일자리가 자동으로 생기지는 않습니다. 당신의 경력과 기술을 어떻게 활용할 수 있을지, 어떤 분야에서 지속 가능한 일감을 찾을 수 있을지 미리 생각하고 준비해야 합니다. 퇴직이 끝이 아니라 새로운 시작이 될 수 있도록 말입니다.
| 시점 | % |
|---|---|
| 2019년 5월 | 67.9 |
| 2020년 5월 | 66.9 |
| 2021년 5월 | 67.1 |
| 2022년 5월 | 69.9 |
| 2023년 5월 | 70.8 |
| 2024년 5월 | 70.5 |
자료: 통계청 경제활동인구조사
※ 통계 수치를 정리한 정보성 글로, 특정 상품이나 행위를 권유하지 않습니다.