2014년 5월부터 2024년 5월까지 10년간 고용통계가 한국의 정년 개념을 근본적으로 바꿔 놓았습니다. 55~64세 고용률은 거의 제자리인데, 65~79세는 두 배 가까이 빠르게 올랐습니다. 이 간극이 의미하는 바는 명확합니다. 더 이상 명년 퇴직이 끝이 아니라는 것입니다.
정년 나이도 취업 나이도 정체, 그런데 65세 이후만 급증
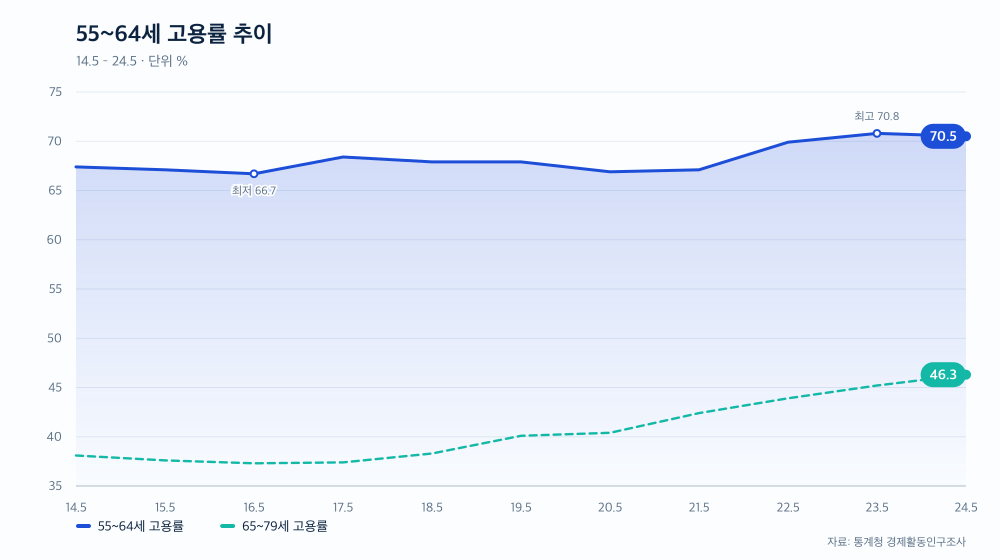
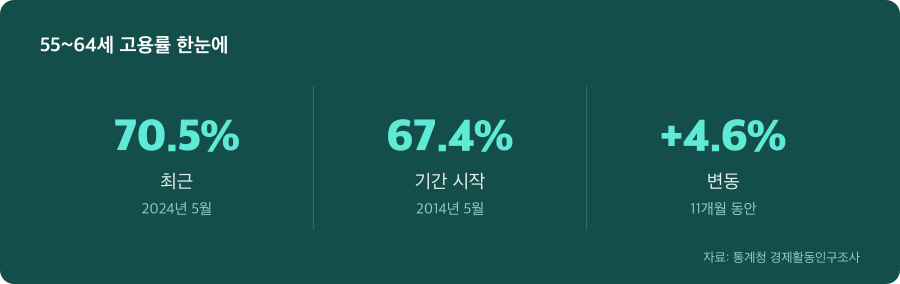
2014년 5월 55~64세 고용률은 67.4%였습니다. 10년 후인 2024년 5월 70.5%입니다. 올라간 폭은 3.1%포인트에 불과합니다. 반면 같은 기간 65~79세 고용률은 38.1%에서 46.3%로 8.2%포인트나 상승했습니다. 올라간 속도가 2.5배 이상 빠릅니다.
더 흥미로운 것은 두 집단 사이의 거리입니다. 2014년 55~64세와 65~79세의 고용률 격차는 29.3%포인트였습니다. 10년 뒤인 2024년 그 격차는 24.2%포인트로 좁혀졌습니다. 즉, 55~60세 나이에 직업 활동에서 벗어나는 사람들이 예전보다 명확해진 반면, 65세 이후로는 일하는 사람이 눈에 띄게 늘어난 것입니다.
한국의 법정 정년이 55~60세 근처라는 점을 고려하면 이 패턴은 의도적입니다. 정년을 지키되, 그 이후는 다른 형태의 고용으로 흘러가는 구조가 형성된 것으로 보입니다.
2022년부터 뚜렷해진 65세 이후 고용 증가 — 정책이 현장을 움직였다
65~79세 고용률 증가가 일정했던 것은 아닙니다. 2014~2021년 사이에는 연 0.2~0.4%포인트씩 천천히 올랐습니다. 그런데 2022년 65~79세 고용률은 43.9%에서 2023년 45.2%, 2024년 46.3%으로 매해 1%포인트 이상씩 가팔라집니다. 데이터 구간 중 가장 가파른 상승입니다.
이 시점의 정책 흐름을 보면 맞아떨어집니다. 고용노동부와 관련 기구에 따르면, 2021년 9월부터 2022년 2월까지 경제사회노동위원회의 고령사회대응연구회가 정년 연장 논의를 본격 추진했고, 2022년 7월 한국보건사회연구원이 공식적으로 정년 65세 연장을 권고했습니다. 정책 신호가 명확해지면서 기업의 고용 행동도 바뀐 것입니다.
55~60세 정년 이후를 명확히 하면서 동시에 65세 시장을 열기 시작한 것으로 해석됩니다. 정년이라는 명목상의 선은 지켜지되, 그 선을 넘은 사람들이 갈 곳을 새로 마련한 셈입니다.
정년을 정확히 지킨다는 것은 ‘그 이후’를 준비한다는 뜻
55~64세 고용률이 정체한 이유를 다시 해석해야 합니다. 일자리가 줄었기 때문이 아닐 수 있습니다. 오히려 2016년 공공부문 60세 정년 의무화, 그리고 2021~2022년부터 본격화한 정년 연장 입법 논의 속에서 기업들이 정년 규정을 더 엄격하게 지키기 시작했다는 신호일 수 있습니다.
흥미로운 지점은 2023년입니다. 그해 55~64세 고용률은 70.8%로 이 기간 중 최고점에 도달했다가, 2024년 70.5%로 내려갑니다. 정년을 넘긴 고용을 줄이는 대신 정년 경계를 더 명확히 했다는 해석입니다. 동시에 임금과 조건을 낮춘 형태의 재고용, 계속고용제도 도입이 다양해지고 있습니다. 한국 기업들이 ‘명년퇴직 후 소재불명’이 아닌 ‘조건 바뀐 계속 고용’ 체계로 전환하고 있다는 뜻입니다.
그렇다면 55세에 경험하는 그 일은 정말 ‘퇴직’일까요? 더는 그렇게 부르기 어려워 보입니다.
65세 이후도 일해야 한다는 것이 이제 규범이 되었다
65~79세 고용이 매년 올라오는 현상은 선택의 여유가 아니라 생계 유지의 필연으로 읽힙니다. 기초연금은 65세부터, 국민연금 수급은 현재 63세이지만 2028년 64세, 2033년 65세로 단계적으로 상향되고 있기 때문입니다. 고용노동부와 보건복지부에 따르면, 정년도 이에 맞춰 점진적으로 65세까지 연장하려는 정책이 추진 중입니다.
이는 단순한 정책 방향이 아니라 개인의 생애 설계 자체를 바꾼다는 뜻입니다. 55~60세 정년이 ‘끝’이었던 시대는, 퇴직금 하나로 65세까지 살 수 있다는 가정 위에 세워져 있었습니다. 그런데 65세 이후 고용이 가파르게 오른다는 것은 그 가정이 더는 성립하지 않음을 의미합니다. 55~65세 사이 소득 공백기가 생기고, 그걸 개인이 채워야 하는 구조로 바뀐 것입니다.
데이터가 보여주는 것은 ‘더 오래 일하는 고령층’이 아니라 ‘일하지 않으면 살 수 없는 조건’입니다.
명년 퇴직을 다시 읽어야 할 지금
지금 55~60세 대기업이나 공공기관 직원이라면, 정년을 앞두고 생활 설계를 다시 점검해야 할 시점입니다. ‘내년에 퇴직금을 받고 65세까지 쉬겠다’는 계획은 위험합니다. 데이터가 말하는 현실은 더 냉정합니다. 55~64세 고용이 거의 오르지 않은 것은 정년이 지켜진다는 뜻이고, 65~79세 고용이 가파르게 오른 것은 그 이후 일이 선택지가 아니라 필수 경로가 되었다는 의미입니다.
구체적으로는 몇 가지를 확인하고 준비해야 합니다. 첫째, 퇴직금을 ‘생활비’가 아닌 ‘의료비·장기요양 비용’으로 따로 책정하세요. 둘째, 55세부터 65세까지 소득이 크게 줄어드는 것을 가정하고 저축과 대출 상환 계획을 수정하세요. 셋째, 퇴직 후 어떤 형태로든 계속 일할 가능성에 대비하여, 본업 외 관심 영역이나 기술을 미리 개발해 두세요.
부모의 퇴직을 재산 계획의 전환점으로 여겼던 40~50대 자녀들도 마찬가지입니다. 상속이나 증여로 받을 자산의 규모뿐 아니라, 부모가 65세 이후에도 계속 비용을 써야 할 수 있다는 점을 함께 고려해야 합니다. 명년 퇴직이 과거처럼 ‘다음 세대의 본격적인 책임 시작’이 아니라, ‘부모의 계속된 경제 활동’이 겹쳐진 시대가 온 것입니다.
| 시점 | % |
|---|---|
| 2019년 5월 | 67.9 |
| 2020년 5월 | 66.9 |
| 2021년 5월 | 67.1 |
| 2022년 5월 | 69.9 |
| 2023년 5월 | 70.8 |
| 2024년 5월 | 70.5 |
자료: 통계청 경제활동인구조사
※ 통계 수치를 정리한 정보성 글로, 특정 상품이나 행위를 권유하지 않습니다.